김영권 8억 세금 폭탄 대법원 최종 판단 정리 정보를 검색하고 계셨던 분들에게 도움이 되실 겁니다.
정확하고 많은 자료를 직접 조사하고 분석한 내용을 바탕으로 그럼 본격적으로 정리를 시작해보겠습니다. 그럼 끝까지 집중해서 봐주시기 바랍니다.
시작하며
축구 선수 김영권이 해외에서 번 소득에 대한 종합소득세 8억3000만원을 추가로 내야 한다는 대법원 판단이 나왔습니다. 대법원 3부는 지난달 23일 김영권이 울산세무서장을 상대로 낸 종합소득세 부과처분 취소 소송에서 원고 패소한 원심을 확정했습니다. 2019년부터 2021년까지 일본에서 활동하며 번 소득에 대한 세금 문제로, 2023년 추가 부과 이후 3년여 만에 최종 결론이 난 것입니다.
그럼 본격적으로 김영권 8억 세금 폭탄에 대해 알아보겠습니다.
대법원 최종 판단과 8억3000만원 확정
대법원 3부(주심 오석준 대법관)는 지난달 23일 김영권의 상고를 기각하고 1심과 2심 판결을 그대로 확정했습니다. 이로써 2019년부터 2021년까지 일본 감바 오사카에서 활동하며 얻은 소득에 대한 종합소득세 8억3083만원의 추가 부과가 최종 확정됐습니다. 울산세무서는 2023년 6월 세무조사를 거쳐 해당 세액을 고지했고, 김영권은 조세심판원 심판 청구와 1심, 2심 소송을 거쳤으나 모두 받아들여지지 않았습니다.
1심은 김영권이 과세기간 동안 국내에 주소를 둔 소득세법상 거주자에 해당한다며 세무당국의 손을 들어줬습니다. 2심도 외국납부세액 공제를 국가별로 구분해 계산한 세무당국의 처분이 정당하다고 판단했습니다. 대법원은 원심이 외국납부세액 이월 공제에 관한 법리를 오해하지 않았다고 보고 상고를 기각했습니다.
상고 기각으로 8억3000만원의 추가 부과는 최종 확정됐습니다. 대법원 판단 과정과 최종 확정 내용은 '대법 축구선수 김영권, 日 소득에 세금 8억 추가로 내야'⬅️바로가기에서 볼 수 있습니다.
외국납부세액 공제 쟁점과 6억502만원
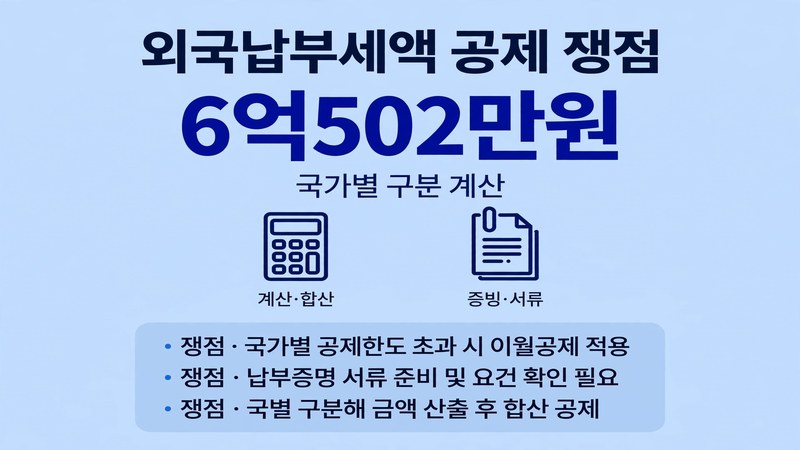
이번 소송의 핵심 쟁점은 해외에서 낸 세금을 국내 소득세에서 공제받는 외국납부세액 공제의 계산 방식이었습니다. 국내 거주자가 외국에서 소득을 얻고 세금을 냈다면 이중과세를 막기 위해 일정 한도 내에서 국내 소득세를 공제받을 수 있고, 한도를 초과한 금액은 이후 과세기간으로 이월해 공제받을 수 있습니다. 김영권은 2018년 중국 광저우 헝다에서 납부했으나 공제 한도를 초과해 공제받지 못한 6억502만원을 2019년부터 2021년 일본 소득에 대한 종합소득세 신고 때 합산해 공제했습니다.
그러나 울산세무서는 외국납부세액 공제와 이월은 국가별로 구분해 계산해야 한다며 이를 인정하지 않았습니다. 2심 재판부는 상대적으로 세율이 높은 중국에서 낸 세금의 이월분을 세율이 낮은 일본 소득과 합산해 공제하는 것은 저세율국을 활용한 과다 공제를 막으려는 시행령 개정 취지에 어긋난다고 지적했습니다. 실제로 김영권이 적용받은 세율은 중국에서 약 44%, 일본에서 약 20% 수준이었습니다.
국가별 구분 계산이라는 원칙이 이번 판결로 다시 한번 분명해졌습니다. 외국납부세액 공제 쟁점과 재판부 판단은 '김영권 8억 세금 대법원 최종 패소'⬅️바로가기에서 볼 수 있습니다.
거주자 판단 근거와 국내 기반
김영권 측은 2019년부터 2021년까지 일본에서 선수로 활동하며 가족과 함께 현지에서 생활했으므로 국내 세법상 거주자가 아니라고 주장했습니다. 해당 기간 국내에 1년 중 183일 미만 거주했다는 점도 근거로 들었습니다. 거주자가 아니라면 일본 소득에 대한 국내 종합소득세 납부 의무 자체가 없다는 논리였습니다.
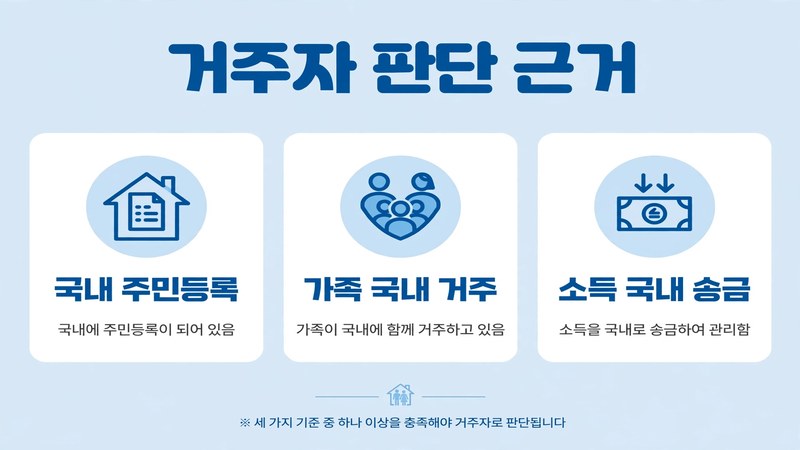
하지만 법원은 김영권이 일본에서 활동하는 동안에도 국내에 주민등록을 두고 있었고, 배우자와 자녀들이 주로 국내에서 생활한 점에 주목했습니다. 일본에서 벌어들인 소득 대부분을 국내로 송금해 가족 생활비로 사용하고, 서울 소재 아파트에서 거주하며 국내에서 부동산 거래와 사업 활동을 한 점도 판단 근거가 됐습니다. 대법원은 인적, 경제적 관계가 우리나라와 더 밀접하다는 점에서 한일 조세조약상으로도 우리나라 거주자로 봐야 한다고 판단했습니다.
해외에 오래 머물렀더라도 국내 생활 기반이 뚜렷하면 거주자로 판단될 수 있습니다. 거주자 판단 근거와 법원 판단 내용은 '중국·일본 리그서 뛴 축구선수, 8억대 세금 폭탄'⬅️바로가기에서 볼 수 있습니다.
해외 소득 신고 주의점과 손택스 활용
해외에서 소득을 얻은 국내 거주자는 해당 소득을 국내 소득에 합산해 종합소득세로 신고해야 합니다. 외국에서 이미 납부한 세금은 외국납부세액 공제로 일정 한도 내에서 공제받을 수 있으나, 이번 판례처럼 국가별로 구분해 계산해야 한다는 점에 유의해야 합니다. 공제 한도를 초과한 금액의 이월 공제 역시 국가별 한도 방식을 적용받습니다.
종합소득세 신고는 국세청 홈택스에서 할 수 있으며, 스마트폰에서는 손택스 앱을 이용하면 됩니다. 손택스 앱은 '손택스 앱 다운로드 하러 가기'⬅️바로가기에서 내려받을 수 있습니다.
신고 기간을 놓치면 가산세가 부과될 수 있어 기한 내 신고가 중요합니다. 해외 소득 신고 쟁점 정리는 '국가대표 출신 김영권, 세금 8억3000만원 더 낸다'⬅️바로가기에서 볼 수 있습니다.
요약정리
| 구분 | 내용 |
| 대상 | 김영권(36, 울산HD) |
| 확정 세액 | 2019년부터 2021년까지 일본 소득분 종합소득세 8억3083만원 |
| 대법원 판단 | 3부, 지난달 23일 상고 기각, 원심 확정 |
| 핵심 쟁점 | 외국납부세액 공제의 국가별 구분 계산 |
| 이월 세액 | 2018년 중국분 6억502만원 합산 공제 불인정 |
| 거주자 근거 | 국내 주민등록, 가족 국내 거주, 소득 국내 송금 |
결론
김영권의 8억 세금 소송은 해외에서 활동하는 국내 거주자의 세금 신고 방식을 둘러싼 대표적인 판례로 남게 됐습니다. 외국에서 낸 세금의 공제는 국가별로 구분해 계산해야 한다는 점, 그리고 실제 체류 기간보다 가족과 경제적 기반이 어디에 있는지가 거주자 판단의 핵심 기준으로 작용했습니다. 해외 소득이 있는 경우라면 이번 판례를 참고해 신고 방식을 미리 점검해 보는 것이 좋겠습니다.
이 글이 도움이 되었기를 바랍니다. 읽어주셔서 감사합니다.